Domain calciumoxid.de kaufen?
Wir ziehen mit dem Projekt
calciumoxid.de um.
Sind Sie am Kauf der Domain
calciumoxid.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain calciumoxid.de kaufen?
Bei der Reaktion von Säure mit Kalk entsteht welches Gas?
Bei der Reaktion von Säure mit Kalk entsteht das Gas Kohlendioxid (CO2). **
Ist Kalk ein Mineral?
Ist Kalk ein Mineral? Ja, Kalk ist ein Mineral, genauer gesagt handelt es sich um Calciumcarbonat. Es kommt in der Natur in verschiedenen Formen vor, wie zum Beispiel als Kalkstein oder Marmor. Kalk wird häufig in der Bauindustrie verwendet, aber auch in der Landwirtschaft als Düngemittel. In seiner reinen Form ist Kalk ein weißes, kristallines Mineral. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
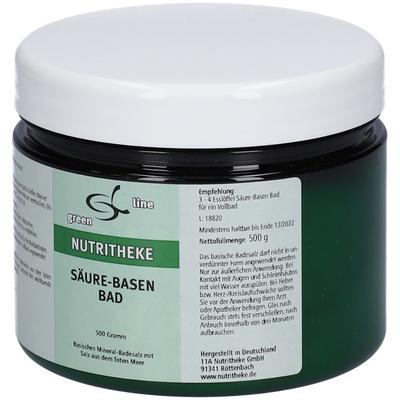
SÄURE-Basen Bad Pulver 500 gSäure-Basen-Bad wird unter Einhaltung der höchsten Standards in Deutschland hergestellt. Für green line ist es selbstverständlich, dass in Säure-Basen-Bad nur hochreine und geprüfte Rohstoffe (Reinsubstanzen) enthalten sind. Green line aus der 11A...16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rebasit Mineral PulverAnwendungsgebiet von Rebasit Mineral PulverRebasit Mineral Pulver wirkt unterstützend auf den Säure-Base-Haushalt.Wirkungsweise von Rebasit Mineral PulverFür einen ausgeglichenen Säure-Base-Haushalt ist es essentiell, dass Blutsalze wie Natrium, Kalium und Calcium in einem ausgewogenen Verhältnis vorliegen. Nur so können die Körperzellen einen funktionstüchtigen Stoffwechsel betreiben. Häufig wird dieses Gleichgewicht durch eine ungesunde Lebensweise oder Stoffwechselerkrankungen (z.B. Diabetes mellitus) gestört, was zu einer Übersäuerung des Körpers führt. Rebasit Mineral Pulver ist ein basisches Mineralstoffmittel, das die Balance der Blutsalze wiederherstellt und gleichzeitig Calcium-Mangelzustände ausgleicht.Wirkstoffe / Inhaltsstoffe / ZutatenRebasit Mineral Pulver enthält: Trinatriumcitrat (68,5 %), Trikaliumcitrat (16,3 %), Tricalciumcitrat (14,5 %), Aroma Trennmittel: Siliciumdioxid GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Rebasit Mineral Pulver: Geben Sie 3 gestrichene Messlöffel Rebasit Mineral Pulver in mindestens 250 ml Wasser oder Tee und umrühren bis sich alle Bestandteile gelöst haben. Trinken Sie die Lösung in 2 bis 3 Portionen über den Tag verteilt jeweils vor einer Mahlzeit.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Rebasit Mineral Pulver können in Ihrer Versandapotheke www.juvalis.de erworben werden.29,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei der Reaktion von Säure mit Kalk entsteht welches Gas?
Bei der Reaktion von Säure mit Kalk entsteht das Gas Kohlendioxid (CO2). **
-
Ist Kalk ein Mineral?
Ist Kalk ein Mineral? Ja, Kalk ist ein Mineral, genauer gesagt handelt es sich um Calciumcarbonat. Es kommt in der Natur in verschiedenen Formen vor, wie zum Beispiel als Kalkstein oder Marmor. Kalk wird häufig in der Bauindustrie verwendet, aber auch in der Landwirtschaft als Düngemittel. In seiner reinen Form ist Kalk ein weißes, kristallines Mineral. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
SÄURE-Basen Bad Pulver 500 gSäure-Basen-Bad wird unter Einhaltung der höchsten Standards in Deutschland hergestellt. Für green line ist es selbstverständlich, dass in Säure-Basen-Bad nur hochreine und geprüfte Rohstoffe (Reinsubstanzen) enthalten sind. Green line aus der 11A...16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rebasit Mineral PulverAnwendungsgebiet von Rebasit Mineral PulverRebasit Mineral Pulver wirkt unterstützend auf den Säure-Base-Haushalt.Wirkungsweise von Rebasit Mineral PulverFür einen ausgeglichenen Säure-Base-Haushalt ist es essentiell, dass Blutsalze wie Natrium, Kalium und Calcium in einem ausgewogenen Verhältnis vorliegen. Nur so können die Körperzellen einen funktionstüchtigen Stoffwechsel betreiben. Häufig wird dieses Gleichgewicht durch eine ungesunde Lebensweise oder Stoffwechselerkrankungen (z.B. Diabetes mellitus) gestört, was zu einer Übersäuerung des Körpers führt. Rebasit Mineral Pulver ist ein basisches Mineralstoffmittel, das die Balance der Blutsalze wiederherstellt und gleichzeitig Calcium-Mangelzustände ausgleicht.Wirkstoffe / Inhaltsstoffe / ZutatenRebasit Mineral Pulver enthält: Trinatriumcitrat (68,5 %), Trikaliumcitrat (16,3 %), Tricalciumcitrat (14,5 %), Aroma Trennmittel: Siliciumdioxid GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Rebasit Mineral Pulver: Geben Sie 3 gestrichene Messlöffel Rebasit Mineral Pulver in mindestens 250 ml Wasser oder Tee und umrühren bis sich alle Bestandteile gelöst haben. Trinken Sie die Lösung in 2 bis 3 Portionen über den Tag verteilt jeweils vor einer Mahlzeit.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Rebasit Mineral Pulver können in Ihrer Versandapotheke www.juvalis.de erworben werden.29,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haltung, Substanz, IntegritätHaltung, Substanz, Integrität , Wie Unternehmen ihre Marke wirksam und wertebasiert kommunizieren Die Kommunikation der eigenen Marke lässt sich immer schwieriger steuern, denn die Menschen erkennen heute die tatsächlichen Haltungen, die hinter Dingen stehen, und wissen zwischen Substanz und Marketing zu unterscheiden. Trotzdem ist es eine zentrale Forderung, die Kommunikation mit den unterschiedlichen Anspruchsgruppen plan- und steuerbar zu machen. Valentin Heisters und Olaf Leu erklären in "Haltung, Substanz, Integrität", warum die digitale Hypertransparenz werteorientierte Haltung und Integrität erkennbar werden lässt - und warum klassische PR heute nicht mehr funktioniert. Sie zeigen, wie Unternehmen durch Authentizität und Eigenständigkeit erfolgreich mit den Herausforderungen der digitalen Hypertransparenz und dem Wandel von Werten und Kommunikationsverhalten umgehen. Dabei überprüfen und hinterfragen sie landläufige Purpose-Thesen und weisen im Dialog mit Vordenkern und Praktikern aus Design, Wirtschaft und Forschung auf Widersprüche und Lösungen hin, um den Unterschied zwischen üblichen Sustainability-Umgangsformen und echtem Commitment sichtbar zu machen. Die Autoren zeigen anhand von zahlreichen Beispielen neue Wege ganzheitlicher Unternehmens- und Wertekommunikation auf. Dabei widmen sie sich unter anderem folgenden Punkten: Wie Dialog und Teilhabe zu einem neuen Verständnis von Corporate Identity und Markenführung beitragen Wie Unternehmen sich in den sozialen Medien positionieren und warum Reputation die Frucht ist, die aus Haltung, Substanz und Integrität erwächst Den Ansätzen des Kommunikationsvordenkers Bodo Rieger Dabei geht es auch um die Frage, welche Rolle der Begriff der Freiheit spielt - und wie Unternehmen Werte aus ihrer Geschichte und Herkunft ableiten können, um die Zukunft zu gestalten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Redaktion: Heisters, Valentin~Leu, Olaf, Seitenzahl/Blattzahl: 160, Keyword: Authentizität; Eigenständigkeit; Freiheit; Kommunikation; Kommunikationsverhalten; Markenkommunikation; Unternehmenskommunikation; Werte; Wertewandel; digitale Hypertransparenz, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 125, Breite: 190, Höhe: 23, Gewicht: 418, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.